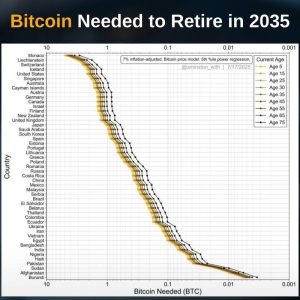
Un gráfico viral pregunta cuánto Bitcoin necesitas para jubilarte. Omite las dos variables que realmente deciden la respuesta: dónde eres residente fiscal y cómo está estructurada tu posición.
La Pregunta que Todos se Hacen, y la que Nadie se Hace
En los últimos días ha circulado un gráfico que estima cuánto Bitcoin necesita una persona, según su edad actual y el país de jubilación, para jubilarse cómodamente en 2035 —construido sobre un modelo de precios conservador y ajustado a la inflación, junto con una serie de supuestos sobre el coste de vida por jurisdicción. Es un ejercicio útil, y la intuición de fondo es correcta: el número objetivo de jubilación y la geografía son inseparables. También es, deliberadamente, una simplificación. Trata «dónde te jubilas» como un simple input de coste de vida y ahí se detiene.
Para los inversores internacionales y family offices a los que asesoramos, eso es solo la mitad de la ecuación. Dónde seas residente fiscal en el momento en que se realiza una posición en Bitcoin —se vende, se convierte o se gasta— determina qué parte de la ganancia conservas realmente, si se suma a la base del impuesto sobre el patrimonio cada año que permanece sin realizar, y cuán visible es ya para tu autoridad fiscal antes de que tomes ninguna decisión. Desde el 1 de enero de 2026, la Directiva DAC8 obliga a los proveedores de servicios de criptoactivos de toda la UE a reportar las posiciones de sus clientes a las autoridades fiscales, que intercambian esa información automáticamente entre todos los Estados miembros. La cuestión de la jurisdicción ya no es solo una cuestión de estilo de vida. Es una decisión de estructuración con un reloj de cumplimiento normativo que ya está en marcha.
Las tres jurisdicciones en las que ejerce Vicox Legal —España, Portugal y Luxemburgo— ilustran lo distinto que puede resultar el mismo número de jubilación según dónde te asientes.
España: Tributación Elevada en la Realización, pero un Sistema Predecible
España grava las plusvalías por desinversiones de criptoactivos como rendimientos del ahorro dentro de la escala del IRPF, y 2026 trajo un cambio que conviene conocer antes de planificar sobre una cifra desactualizada: el tipo marginal máximo sobre ganancias superiores a 300.000 € subió del 28% al 30%. La escala completa para un residente fiscal español que realiza plusvalías cripto en un único ejercicio es: 19% hasta 6.000 €, 21% hasta 50.000 €, 23% hasta 200.000 €, 27% hasta 300.000 € y 30% a partir de ese umbral, aplicada de forma progresiva.
Las posiciones sin realizar suponen una exposición distinta. El Impuesto sobre el Patrimonio español aplica una escala progresiva, que generalmente va del 0,2% al 3,5% según la comunidad autónoma y el tamaño del patrimonio, con un mínimo exento de 700.000 € para no residentes sobre los activos situados en España antes de que el impuesto se aplique. Los residentes en Madrid y Andalucía se benefician de bonificaciones autonómicas sobre el impuesto del patrimonio propiamente dicho, pero los grandes patrimonios deben igualmente prever el Impuesto de Solidaridad de las Grandes Fortunas, un impuesto estatal de cierre que se aplica a partir de, aproximadamente, 3 millones de euros de patrimonio neto, con independencia de las bonificaciones autonómicas.
Nada de esto convierte a España en una jurisdicción poco atractiva para una jubilación financiada con criptoactivos —todo lo contrario. Lo que ofrece, en lugar de un tipo nominal bajo, es un sistema estable y bien conocido: infraestructura notarial y bancaria predecible para convertir las plusvalías realizadas en inmuebles u otros activos duraderos, un proceso de residencia y NIE consolidado para nacionales de fuera de la UE, y un marco fiscal que, una vez modelado correctamente, no depara sorpresas. Quienes mejor les va en España son quienes planifican el calendario de realización de plusvalías en torno a la escala, en lugar de realizar por accidente una posición elevada en un único ejercicio fiscal.
Portugal: el Régimen del 20% Es Más Limitado de lo que Su Reputación Sugiere
El antiguo régimen NHR portugués, que durante años alimentó su reputación como destino de baja tributación para titulares de criptoactivos, cerró a nuevas solicitudes al finalizar su fase transitoria en marzo de 2025. Ha sido sustituido por el IFICI (Incentivo Fiscal a la Investigación Científica y la Innovación, a veces llamado «NHR 2.0»), que sigue abierto a nuevos solicitantes pero es sustancialmente más limitado: aplica un tipo fijo del 20% a los rendimientos del trabajo o de actividades económicas de fuente portuguesa, y solo dentro de sectores de alto valor designados, como investigación, innovación y tecnología. Los solicitantes tampoco deben haber sido residentes fiscales en Portugal durante los cinco años anteriores.
Lo que el IFICI no ofrece claramente es una exención general para las plusvalías de inversión pasiva, incluidas las desinversiones de criptoactivos. Un jubilado que vive de realizaciones periódicas de Bitcoin, en lugar de rendimientos del trabajo activo en un sector cualificado, no debería asumir que el tipo del 20% —o la exención general de plusvalías que a veces se menciona junto a él— se aplica automáticamente a su situación. Es una de las confusiones más habituales que observamos entre los titulares de criptoactivos que se trasladan, y conviene confirmarla frente a su estructura de ingresos concreta antes, y no después, de mudarse.
Luxemburgo: Sin Impuesto sobre el Patrimonio, Sólida Infraestructura de Holding
Luxemburgo no grava el patrimonio neto de las personas físicas —residentes o no residentes— desde que se abolió para particulares en 2006; solo las sociedades siguen sujetas a un impuesto sobre el patrimonio neto corporativo. Combinado con una sofisticada infraestructura financiera y de sociedades holding supervisada por la CSSF, esto convierte a Luxemburgo en una jurisdicción natural para la capa de custodia y estructuración de un plan de jubilación financiado con criptoactivos, incluso cuando la residencia efectiva del jubilado sea España o Portugal.
Una estructura habitual entre los family offices a los que asesoramos separa deliberadamente ambas cuestiones: un vehículo holding luxemburgués custodia y gestiona la posición en activos digitales bajo un proveedor autorizado por MiCA, mientras que la residencia fiscal personal del individuo —y los eventos de realización que activan el impuesto sobre la renta— se sitúa en la jurisdicción que mejor se ajuste a su estilo de vida y coste de vida. Ambas decisiones no tienen por qué tomarse en el mismo lugar.
Comparativa de las Tres Jurisdicciones
| Jurisdicción | Tributación de las Plusvalías Cripto Realizadas | Exposición al Impuesto sobre el Patrimonio | Idónea Para |
|---|---|---|---|
| España | 19%–30% progresivo (escala del ahorro del IRPF, 2026) | 0,2%–3,5%, mínimo exento de 700.000 € para no residentes; Impuesto de Solidaridad a partir de ~3 M€ | Residencia, inversión inmobiliaria, banca del día a día |
| Portugal | Tipos estándar fuera del IFICI; 20% fijo solo para rendimientos activos cualificados en sectores designados | Sin impuesto general sobre el patrimonio | Personas que se trasladan con rentas activas en sectores cualificados, no jubilados con cripto puramente pasivo |
| Luxemburgo | Depende de la estructura y la entidad holding | Ninguno para particulares desde 2006 | Estructuración de custodia, sociedad holding y family office |
Por Qué «Constrúyelo en el Mercado Bajista» se Aplica a la Estructura, No Solo al DCA
La lógica detrás de promediar el coste en dólares (DCA) durante un mercado bajista —construir la posición cuando el sentimiento está bajo, no cuando los titulares son eufóricos— se aplica con la misma fuerza al lado legal de un plan de jubilación. Estructurar un vehículo holding, establecer la residencia fiscal y documentar el origen de los fondos es más fácil hacerlo con calma, antes de un evento de realización, que bajo presión de tiempo una vez alcanzado un precio objetivo y con una ganancia elevada por convertir. Las obligaciones de reporte bajo DAC8 y los requisitos de custodia autorizada bajo MiCA no se detienen por los ciclos de mercado; el trabajo de cumplimiento normativo realizado durante un periodo tranquilo es lo que hace que una realización elevada, cuando llegue, sea sencilla en lugar de una carrera contrarreloj.
Este es también el momento de decidir si una parte de la ganancia eventual se destinará a activos duraderos en lugar de mantenerse en moneda fiduciaria —los inversores internacionales recurren cada vez más a una estructura conforme de conversión cripto-a-fiat para comprar inmuebles con criptomonedas en España como parte precisamente de este tipo de plan de jubilación y residencia, convirtiendo una posición volátil en un activo fijo y transmisible en el momento que ellos eligen, y no el mercado.
Lista de Verificación Previa a la Jubilación para Titulares de Cripto que Planean Trasladarse
- Calcule su calendario de realización de plusvalías con la escala fiscal real de 2026 de su jurisdicción objetivo, no con una reputación genérica de «baja tributación»
- Confirme si algún régimen especial (como el IFICI portugués) cubre realmente su tipo de renta antes de confiar en él
- Revise la exposición al impuesto sobre el patrimonio de las posiciones sin realizar en su país objetivo, incluido cualquier impuesto estatal de cierre
- Decida si la estructura de custodia y holding debe situarse en una jurisdicción distinta de su residencia personal
- Confirme que el custodio o exchange que gestione cualquier conversión cuenta con autorización MiCA vigente
- Documente el historial de origen de fondos de cada wallet antes de acudir a un banco o notario
- Identifique la exposición al reporte bajo DAC8 en cada jurisdicción donde tenga activos o nacionalidad
- Si parte del plan incluye comprar un inmueble, complete la debida diligencia estándar con independencia del origen de la financiación
- Planifique los cambios estructurales —residencia, constitución de entidades— para periodos tranquilos, no como urgencias tras la realización
Preguntas Frecuentes
¿Cuánto Bitcoin necesito realmente para jubilarme en España?
No existe una cifra única: depende de la renta objetivo, la edad actual y la escala fiscal aplicable en el momento de realizar las plusvalías. Lo que cambió en 2026 es el tipo máximo: las ganancias superiores a 300.000 € en un único ejercicio fiscal ahora tributan al 30% en España, frente al 28% anterior, lo que hace que el calendario de realización (repartir las desinversiones entre varios años) sea tan importante como el tamaño total de la posición.
¿Sigue ofreciendo Portugal un 0% de tributación sobre las plusvalías cripto?
No, no como regla general. El régimen NHR que alimentó esa reputación cerró a nuevas solicitudes en marzo de 2025. Su sustituto, el IFICI, aplica un tipo fijo del 20% únicamente a rendimientos activos cualificados en sectores de alto valor designados —no extiende con claridad una exención general a las desinversiones pasivas de criptoactivos, por lo que los jubilados que viven de plusvalías realizadas deben confirmar su tratamiento específico en lugar de darlo por supuesto.
¿Existe un impuesto sobre el patrimonio para las tenencias de Bitcoin en España?
Sí. El Impuesto sobre el Patrimonio español aplica una escala progresiva de aproximadamente el 0,2% al 3,5% sobre el patrimonio mundial de los residentes, mientras que los no residentes tributan sobre los activos situados en España con un mínimo exento de 700.000 €. Los grandes patrimonios deben prever también el Impuesto de Solidaridad de las Grandes Fortunas, de ámbito estatal, que se aplica a partir de unos 3 millones de euros con independencia de las bonificaciones autonómicas.
¿Puedo evitar el impuesto sobre el patrimonio español trasladando mi posición cripto a Luxemburgo?
Luxemburgo no grava el patrimonio neto de las personas físicas desde 2006, por lo que se utiliza habitualmente como jurisdicción de custodia y sociedad holding. Sin embargo, es su residencia fiscal personal —no solo dónde se sitúa el vehículo holding— lo que determina su exposición al impuesto sobre el patrimonio español, por lo que esto requiere una estructuración adecuada y no basta con abrir simplemente una cuenta en el extranjero.
¿Qué es DAC8 y por qué importa para un plan de jubilación basado en cripto?
DAC8 es la directiva de la UE que, desde el 1 de enero de 2026, obliga a los proveedores de servicios de criptoactivos a reportar las posiciones y operaciones de sus clientes a las autoridades fiscales, que después intercambian esa información automáticamente entre todos los Estados miembros de la UE. Significa que su posición en activos digitales es visible para su país de residencia fiscal con independencia de dónde se custodie dentro de la UE, razón por la cual la estructuración debe producirse antes de los grandes eventos de realización, no después.
¿Debo realizar mis plusvalías de Bitcoin antes o después de establecer la residencia fiscal en un nuevo país?
Depende de sus circunstancias concretas y de las reglas de desempate de cualquier convenio de doble imposición aplicable, pero la secuencia importa mucho: realizar una plusvalía elevada poco antes o poco después de un cambio de residencia puede determinar qué país tiene la potestad tributaria principal sobre ella. Es exactamente el tipo de decisión que debe modelarse con asesoramiento legal y fiscal previo, y no decidirse por simple conveniencia de calendario.
Estructure Su Plan de Jubilación Cripto — Antes de la Realización, No Después
Vicox Legal asesora a HNWIs, family offices e inversores cripto en planificación de jubilación transfronteriza, residencia fiscal y estructuración patrimonial en España, Portugal y Luxemburgo —incluidas estructuras conformes de cripto a fiat para inversores dispuestos a comprar inmuebles con criptomonedas.